 当前位置:首页 - 技术分享
2026年9月江苏电力市场分析报告
导语
2026 年 9 月,江苏电力市场步入夏秋交替的过渡阶段,高温余威逐步消退,空调制冷负荷持续退出,中秋假期与国庆前置出行叠加切割负荷曲线,全月用电需求呈现 "月初冲高、月中平台、月末回落" 的多段式走势。新能源方面,光伏出力维持高位,"光伏主导、风电辅助" 格局稳固,午间大发时段持续改变系统供需格局,成为驱动现货分时价格波动的核心因素。交易层面,全月各类交易合计成交电量 387.57 亿千瓦时,环比下降 13.2%,整体加权均价 352.10 元 / 兆瓦时,环比微涨 0.7%,市场呈现 "总量收缩、结构分化" 特征 —— 年度电能量与月度集中竞价电量同步收缩,能量块分时交易活跃度显著提升、量价齐升,成为本月市场结构变化的核心亮点。多重因素交织下,现货分时价差波动加剧,午间光伏大发与晚高峰负荷抬升形成鲜明对比,市场主体偏差管控与分时操作难度持续提升。
一、江苏电力市场整体情况
(一)夏秋交替负荷回落,节假日效应切割需求曲线
9月江苏电网负荷呈现"月初冲高、月中平台、双节切割"特征,日均负荷围绕105,600兆瓦中枢波动,月内极差超22,000兆瓦。月初受高温余威及开学季推动,9月2日创下日均峰值112,431兆瓦,当日最高负荷达130,832兆瓦;中旬气温回落,负荷稳定在104,000—108,000兆瓦平台期。9月25日中秋假期负荷骤降至90,330兆瓦(环比-15%),形成全月最深洼地;月末30日受国庆前置出行影响再度回落至95,769兆瓦。节假日与夏秋交替叠加,显著切割短期需求曲线。
(二)新能源出力光伏主导,午间大发重塑供需格局
9月江苏新能源呈"光伏主导、风电辅助"格局,月发电量1285.88亿千瓦时,日均出力17,859.5兆瓦,9月9日12时最大出力达73,656.5兆瓦。其中光伏占比74.2%(953.50亿千瓦时),午间大发推高供电余量、压制现货价格,阴雨天气出力骤降又引发供需收紧;风电占比25.8%(332.38亿千瓦时),出力平稳但规模弱于光伏。日内呈典型单峰形态:凌晨靠风电托底,7时光伏启动,9—15时大发,18时后基本退出。
二、交易量价分析
2026 年 9 月,江苏电力市场呈现"总量收缩、结构分化"的运行特征。全月各类交易合计成交电量 387.57 亿千瓦时,环比 8 月减少 58.88 亿千瓦时(-13.2%),整体加权均价 352.10 元 / 兆瓦时,环比上涨 2.52 元 / 兆瓦时(+0.7%)。在秋季负荷回落、新能源出力波动加剧的背景下,年度电能量与月度集中竞价电量同步收缩,能量块分时交易活跃度显著提升、量价齐升,成为本月市场结构变化的核心亮点。
(一)电能量交易数据
从交易量结构看,年度电能量交易占比约 64.6%,仍是最大品种,承担基础电量 "压舱石" 功能,锁定长期电量、稳定市场预期,环比 8 月下降 15.5%,主要受火电年度合约分月电量减少驱动;月度集中竞价占比约 17.5%,为第二大品种,环比大幅下降 32.7%,月内灵活调节功能有所弱化;能量块交易占比约 14.6%,环比大幅增长 57.3%,成为本月增长最快的交易品种,分时灵活交易需求集中释放;旬集中竞价占比仅 0.4%,环比下降 59.1%,几乎被市场边缘化。
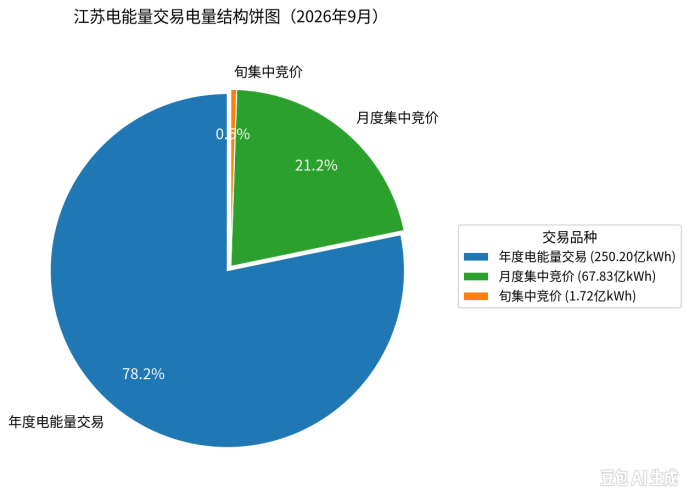
图1:江苏电能量交易电量结构饼图
从价格水平看,各品种均价环比分化显著。旬集中竞价(403.9 元 / 兆瓦时)与能量块(391.9 元 / 兆瓦时)价格最高,临期及分时交易的保供溢价能力最强,其中能量块均价环比大幅上涨约 45 元 / 兆瓦时,高峰时段溢价特征持续强化;年度电能量(343.7 元 / 兆瓦时)以最大成交量构成全市场价格基准锚点,环比基本持平,信号最为稳定;月度集中竞价(344.5 元 / 兆瓦时)环比下降约 19 元 / 兆瓦时,仍处于价格洼地。分电源来看,核电在月度集中竞价中均价仅 319.48 元 / 兆瓦时,为全市场价格洼地;风电能量块均价仅 162.05 元 / 兆瓦时,午间大发时段低价成交特征突出。
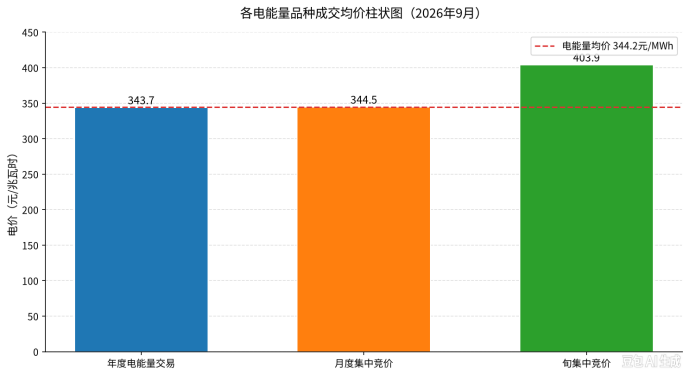
图2:各电能量品种成交均价柱状图
(二)绿电(电能量部分)交易数据
9 月绿电交易(含年度绿电及月度内绿电)合计成交电量11.12 亿千瓦时,环比 8 月(9.14 亿千瓦时)增加 1.98 亿千瓦时(+21.7%);加权均价约375.7 元 / 兆瓦时,环比 8 月(391.9 元 / 兆瓦时)下降约 16.2 元 / 兆瓦时,绿电价格整体回落。
从品种结构看,年度绿电成交 5.87 亿千瓦时,占比 52.8%,环比大幅增加 1.79 亿千瓦时(+43.9%),其中风电 1.84 亿千瓦时(环比 + 139.0%)、太阳能 2.51 亿千瓦时(环比 + 35.0%),年度绿电采购规模显著扩张;价格方面,风电均价 358.68 元 / 兆瓦时(环比 - 26.04 元)、太阳能 328.03 元 / 兆瓦时(环比 - 33.91 元),年度绿电价格整体下行。月度(内)绿电成交 5.25 亿千瓦时,占比 47.2%,环比基本持平(+0.19 亿千瓦时,+3.8%),其中风电 1.15 亿千瓦时(均价 415.43 元 / 兆瓦时,环比 - 0.58 元)、太阳能 4.10 亿千瓦时(均价 397.82 元 / 兆瓦时,环比 - 4.48 元),月度绿电量价保持稳定。
整体来看,9 月江苏电力市场呈现 "总量收缩、结构优化" 特征:年度电能量与月度集中竞价电量环比下降,能量块交易量价齐升,绿电交易规模扩大但价格回落,市场主体对分时灵活交易的需求显著增强。
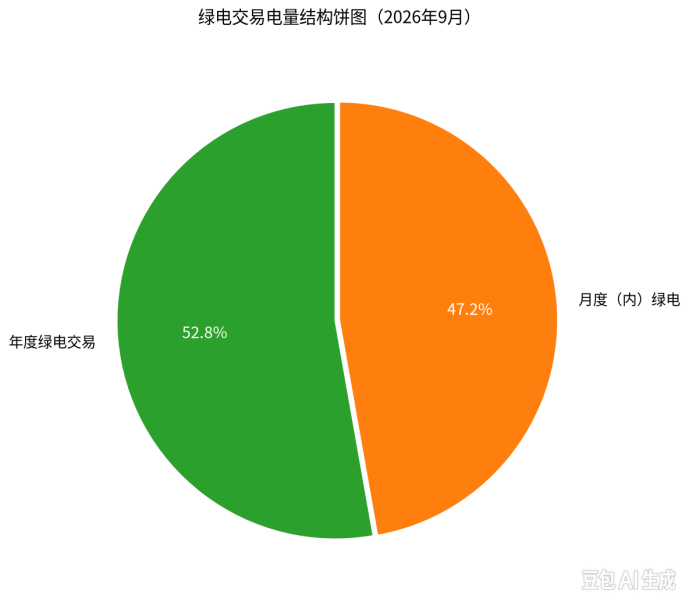
图3:绿电交易电量结构饼图
(三)日滚动撮合交易情况
9 月能量块交易全月直接成交电量56.71 亿千瓦时,加权均价391.94 元 / 兆瓦时,环比 8 月(36.07 亿千瓦时、346.6 元 / 兆瓦时)量价齐升,电量增长 57.2%,均价上涨约 45.3 元 / 兆瓦时,呈现 "火电核电主导供给、风电以价换量、光伏净买入" 的格局。
分电源来看,火电企业为最大卖方,成交 48.23 亿千瓦时(环比 + 46.9%),均价 393.36 元 / 兆瓦时(环比 + 45.59 元),凭借调节能力在分时高峰窗口增发锁定收益;核电成交 8.30 亿千瓦时(环比 + 336.8%),均价 393.93 元 / 兆瓦时(环比 + 51.92 元),基荷电源参与能量块交易的规模大幅扩张,成为本月增长最显著的主体;风电成交 0.25 亿千瓦时(环比 - 81.9%),均价仅 162.05 元 / 兆瓦时(环比 - 167.33 元),以价换量特征突出,午间大发时段低价成交拉低整体均价; 太阳能(含发电类虚拟电厂) 成交 - 0.06 亿千瓦时,为净买入状态,均价 947.66 元 / 兆瓦时,反映光伏发电企业在能量块市场中以购方身份参与,对冲午间出力偏差。
整体来看,9 月能量块交易活跃度显著提升,火电与核电合计贡献超 99% 的卖方电量,价格水平同步走高;风电成交规模大幅收缩但价格深度下跌,午间低价出力特征明显;光伏持续净买入,能量块成为新能源主体偏差修正与风险对冲的核心工具。
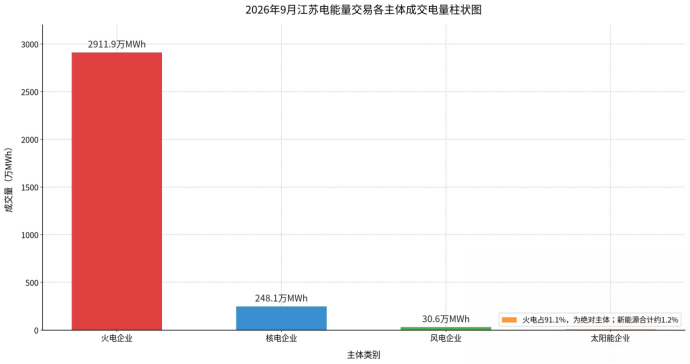
图4:2026年9月日滚动撮合各主体成交电量柱状图
三、边界数据分析
(一)新能源出力分析
9 月江苏新能源呈现 “光伏主导、风电辅助” 格局,初秋光伏出力水平较高,午间大发深刻改变系统供需形势,是驱动现货分时价格波动的主要因素。全省新能源月发电量 1285.88 亿千瓦时,日均出力 17859.5 兆瓦,9 月 9 日 12 时达到最大出力 73656.5 兆瓦。午间大发推高系统供电余量,压制现货价格;遇多云阴雨天气光伏出力快速下滑,又会造成供需格局迅速收紧;风电占比 25.8%,月发电量 332.38 亿千瓦时,出力整体平稳,但供电规模明显低于光伏。 占比午间光伏大发易造成日前价格走低,到晚高峰阶段用电需求抬升,火电供电成本随之走高,日内价差被显著拉大,进一步加剧实时现货价格异动,增大市场主体偏差管控难度。
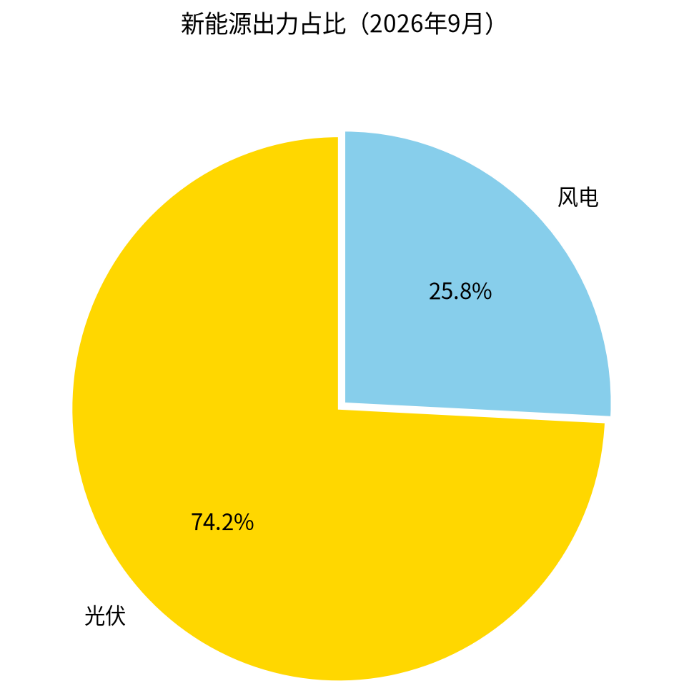
图 5:新能源出力占比
(二)日均负荷趋势分析
9 月份江苏电网负荷运行呈现出 "月初高温冲高、月中平台震荡、双节效应切割" 的复杂特征。全月日均负荷基本围绕 105,600 兆瓦中枢上下波动,月内极差超过 22,000 兆瓦。月初受夏季高温余威及开学季工商业用电集中恢复双重推动,负荷维持高位运行,9 月 1 日 —4 日日均负荷均突破 108,000 兆瓦,并于 9 月 2 日创下 112,431 兆瓦 的全月峰值,当日最高负荷一度触及 130,832 兆瓦。
进入中旬后,随着气温逐步回落、空调制冷负荷持续退出,负荷中枢自然下移至 104,000—108,000 兆瓦 区间平稳运行,9 月 14 日 —24 日连续十一个交易日日均负荷波动幅度不足 4,000 兆瓦,供需格局进入相对均衡的平台期。然而 9 月 25 日恰逢中秋假期,全省工商业生产活动大幅收缩,负荷骤然跳水至 90,330 兆瓦,形成全月最深 "V 型"洼地,较前一交易日骤降近 15,900兆瓦,降幅达 15%;节后 27 日 —29 日负荷快速回补至 103,000 兆瓦 以上。月末 9月30日受国庆假期前置出行影响,负荷再度回落至 95,769 兆瓦。这种 "高温冲高 —平台震荡 — 中秋骤降 — 节前回落"的多段式走势,凸显了夏秋交替与节假日叠加对短期需求曲线的双重切割效应。
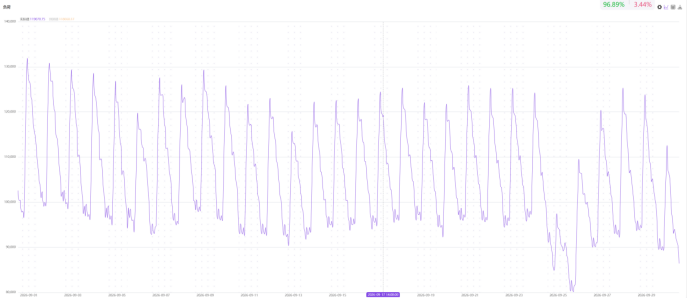
图 6:日均负荷变化
四、价差分析
(一)滚撮 - 日前价差分析
从 9 月日前与滚撮市场的分时平均价格走势看,全天电价延续 "早晚高位、午间低位" 的双峰形态:凌晨 1-6 时,日前与滚撮价格均维持在 400-430 元 / 兆瓦时 高位;自 7 时起受光伏出力抬升影响价格急速下探,10 时前后触及全日低谷,滚撮均价降至约 340 元 / 兆瓦时、日前价约 355 元 / 兆瓦时;午间 11-15 时在低位窄幅震荡;16 时起快速拉升,晚间至午夜重回 400-430 元 / 兆瓦时 高位。两条曲线走势方向一致,但全天价差持续为负(滚撮价低于日前价),呈现 "早晚价差走扩、午间价差收敛" 的分时特征。整体来看,9 月滚撮价格全天低于日前价,成本优势在早晚高峰时段集中释放,午间光伏大发
时段价差明显收窄。
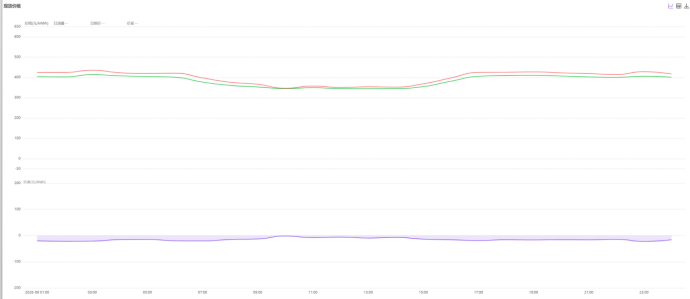
图 7:滚撮 - 日前月分时数据对比
从 9 月分日维度看,日前与滚撮价格差异呈现频繁正负轮动、极端分化集中的特征。月末(9 月 30 日)滚撮均价 435.92 元 / 兆瓦时、日前价 449.27 元 / 兆瓦时、价差 - 13.35 元 / 兆瓦时;全月价格中枢呈上行趋势,月末较月初抬升约 100 元 / 兆瓦时。
分日价差波动分布极不均匀:正向价差峰值集中在 9 月 3 日、8 日、16 日前后,滚撮阶段性高于日前价约 15-25 元 / 兆瓦时,对应供需偏紧、滚撮买方需求集中释放;深度负向价差出现两个集中区间:9 月 4-5 日价差一度下探至 - 70 至 - 80 元 / 兆瓦时,为全月最深谷值;9 月 24-26 日价差再度走扩至 - 50 至 - 60 元 / 兆瓦时,形成月内第二个负价差集中区;其余时段价差在 - 20 至 + 20 元 / 兆瓦时 区间频繁正负切换,未形成持续单向趋势。
整体来看,9 月滚撮相对日前的成本优势呈现 "正负频繁轮动、极端分化集中" 的特征:月度综合价差为负,滚撮整体具备成本优势,但优势并非稳定释放,而是在 9 月 4-5 日、24-26 日两个区间集中体现,其余时段多空博弈激烈、价差双向波动,对市场主体的分日择时能力提出较高要求。
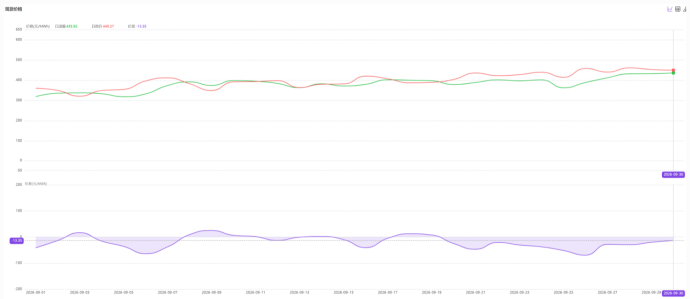
图 8:滚撮 - 日前月分日数据对比
(二)日前 - 实时价差分析
9 月分时电价保持 "早晚高位、午间低位" 的基础轮廓,日前市场对实时整体走势具备稳定预判引导能力,但分时价差结构呈现明显的时段分化特征。
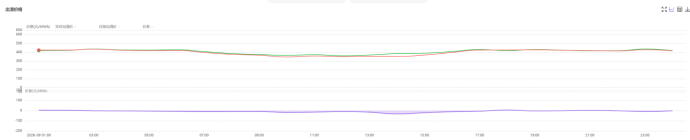
图 9:日前 - 实时价差数据对比
从全月分时均价维度看,全天价差呈现 "早晚微正、午间负向"的结构性分布:凌晨 1-6 时及晚间 17-24 时,价差中枢略高于零,日前价格小幅高于实时价格,负荷平稳区间普遍呈现日前微幅溢价;午间 7 时起价差转负,实时价格高于日前价格,其中 10-15 时负价差最为显著,13-14 时触及全日最深均值,光伏大发时段实时出力扰动带来的价格冲高空间持续释放。
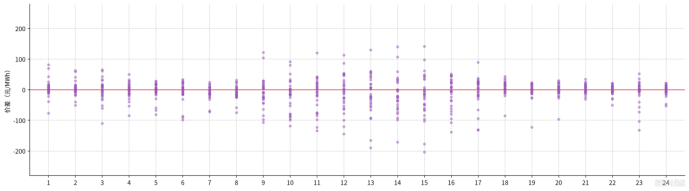
图 10:各时段每日价差(日前 - 实时)散点分布
结合极值与散点分布数据分析,本月价差波动风险高度集中在午间光伏边界段 9-16 时:该区间受多云、晴雨交替带来的光伏出力剧烈扰动影响,正、负极端价差样本双高,双向偏离频发,离散程度显著高于凌晨、深夜负荷平稳时段,是本月核心风控窗口。其中 13-15 时离散程度最高,负向极值最深(14 时出现全月最大负极值 -450.25 元 / 兆瓦时),正向极值同样触及 + 140 元 / 兆瓦时 以上;9-12 时负向极值样本亦较为集中,但深度相对有限。
凌晨 1-8 时散点高度集中于零轴附近,几乎无极端偏离,实时大幅冲高或深跌的行情极少;晚间 18 时后多数时段价差收敛,极端波动样本显著偏少,仅零星出现小幅偏离,冲击有限。整体来看,9 月日前 - 实时价差的分时结构与新能源出力特性高度吻合,午间光伏边界段是偏差管控与风险对冲的核心时段。



客服热线:400-800-8888
公司邮箱:market@osum-cn.com 公司地址:上海市徐汇区虹漕路1号楼2层© 2025 上海零合能源科技有限公司 版权所有 | 沪ICP备12345678号-1