 当前位置:首页 - 技术分享
2026年8月安徽电力市场分析月报
导语
2026年8月安徽电网正式进入迎峰度夏尖峰时刻,省内工商业峰谷电价延续夏季时段执行规则,尖峰电价政策(每日20:00-22:00,在高峰电价基础上?再上浮20%?)持续发挥作用。8月3-4日安徽电网负荷连续刷新历史纪录,8月4日12:00达6700万千瓦。
发电侧中长期超签偏差收益回收机制持续发挥约束作用,火电高持仓面临1.5倍系数高额收益回收,导致市场主体交易行为同步调整。多重因素交织下,市场呈现分阶段特征:上旬价差方向反复、正负交替,操作空间有限;中下旬滚撮价格维持相对高位,日前价格频繁跌至极低水平,价差持续放大,月末最后两日滚撮价格330元/兆瓦时左右而日前价格接近0元/兆瓦时,提供了较多的套利窗口。
一、安徽电力市场整体情况
(一)夏季峰谷时段政策延续,电价时序框架持续强化
8月延续夏季峰谷分时电价执行周期,高峰时段16:00-24:00,平段为00:00-2:00、9:00-11:00、13:00-16:00,低谷时段为2:00-9:00、11:00-13:00。尖峰电价(每日20:00-22:00,高峰电价基础上浮20%)持续,晚高峰价格波动进一步放大。时段规则叠加尖峰政策,市场主体日内购售电时序策略延续调整态势,成为影响现货价格分时结构与价差走势的持续变量。
(二)高温驱动负荷连创新高,极端天气强化供需预期
全省8月迎来持续性高温天气,用电需求迅速攀升。8月3日,安徽电网最大负荷达6700万千瓦,入夏首次创历史新高;8月4日,电网负荷再创新高至6900万千瓦。电网负荷曲线呈现“双峰”走势——午间时段工业用电占比位居各行业之首,晚高峰居民生活用电负荷占比超过40%。
(三)结算规则持续约束,火电中长期持仓策略延续调整
依据《安徽电力现货市场结算实施细则》,发电侧中长期超签偏差收益回收机制持续执行,超签电量按月开展1.5倍系数收益回收。8月火电主体鉴于高温负荷屡创新高,中长期合约持仓维持相对高位;但受新能源大发时段日前价格屡次低价影响,部分火电机组选择在日前市场申报超低价格避免收益回收。在规则约束下,火电在日滚搓阶段买入电量以减少考核压力,延续7月市场行为。
二、交易量价分析
2026年8月,安徽电力市场在迎峰度夏尖峰时刻的影响,交易规模与价格水平同步攀升。与7月“高温驱动、价格普涨”的格局相比,8月在电网负荷连创历史新高的背景下,市场交易量进一步放大,月度及以上交易总成交电量达203亿千瓦时,加权均价358.92元/兆瓦时,交易活跃度持续升温。各品种呈现“年度稳盘、代理购电扩张、绿电降本”的分化特征。
(一)电能量交易数据
从交易量结构看,8月电能量交易结构中各类代理购电合计占比约45.3%(年度代理购电工商业+居民农业、月度代理购电工商业+居民农业),较7月(44.1%)进一步提升,直观反映迎峰度夏尖峰时刻保障性用电需求的刚性扩张。年度双边分月占比约33.0%,作为最大单一品种以稳定成交量发挥价格压舱石作用。多月度集中分月占比约23.8%,较7月(22.2%)小幅回升,表明价格高位运行下市场主体对锁定中长期成本的意愿有所增强,导致现货价格难以提高。整体来看,8月电能量市场呈现“保供需求持续扩张、年度长约稳盘、多月度灵活回补”的结构特征。
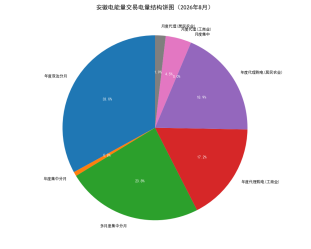
图1:安徽电能量交易电量结构饼图
从价格水平看,8月各品种价格分化明显。年度代理购电(工商业)以370.943元/兆瓦时领跑各品种,刚性保供需求推高溢价;年度代理购电(居民农业)370.285元/兆瓦时紧随其后,两类代理购电价格均较7月有所上行,体现尖峰保供压力下价格的刚性上移。年度双边(354.737元/兆瓦时)以最大成交量稳守基准线,多月度集中(355.570元/兆瓦时)与年度集中(360.013元/兆瓦时)基本持平,价差较7月明显收窄,反映中长期市场价格中枢趋于稳定。月度集中以86.605元/兆瓦时的极低均价大幅偏离主流价格区间,为全月最低值。整体来看,8月电能量价格呈现“保供品种高位持稳、中长期品种窄幅震荡”的格局。
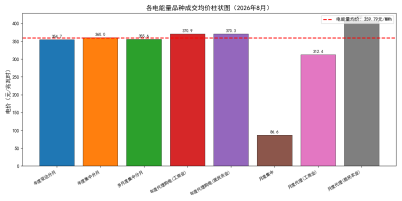
图2:各电能量品种成交均价柱状图
(二)绿电(电能量部分)交易数据
8月绿电交易合计成交电量7.2亿千瓦时,加权均价335.235元/兆瓦时,低于同期电能量均价(359.792元/兆瓦时)约24.56元/兆瓦时,主要由于光伏占比较高。从品种结构看,年度分月占比72.2%(均价342.617元/兆瓦时),为绿电交易的绝对主力品种,中长期合约保障基础绿电采购规模;多月度分月占比25.0%(均价309.305元/兆瓦时),以低价优势吸引部分灵活性绿电需求;月度品种占比2.8%(均价376.153元/兆瓦时),受绿电供求关系影响,月度绿电均价高于年度及多月度品种约35~65元/兆瓦时。
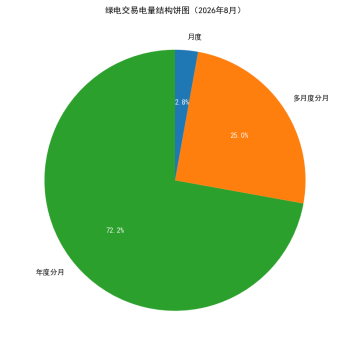
图3:绿电交易电量结构饼图
(三)日滚动撮合交易情况
8月日滚动撮合市场总成交量约28.7亿千瓦时,火电企业成交电量约29.4亿千瓦时,成交均价260.95元/兆瓦时,凭借顶峰时段调节能力在负荷连创新高期间继续占据市场主导地位;售电公司成交量约26.1亿千瓦时,成交均价249.38元/兆瓦时,作为核心买方通过滚动撮合平台开展中长期合约偏差修正与电价风险对冲,成交量与火电基本匹配,买卖双方格局相对均衡。新能源企业成交量约2.8亿千瓦时,成交均价224.35元/兆瓦时,在午间光伏大发时段以价换量规避日间低价现货风险。
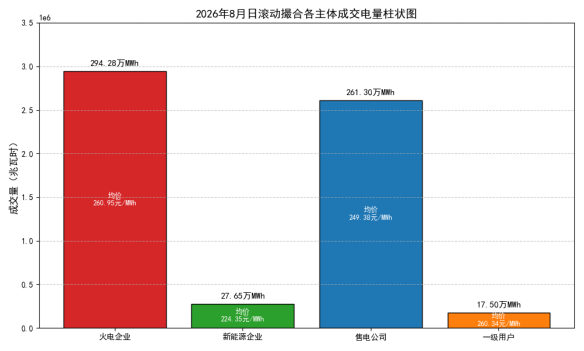
图4:2026年8月日滚动撮合各主体成交电量柱状图
三、边界数据分析
(一)新能源出力分析
新能源日内起伏显著的出力特性,叠加8月电网负荷连创历史新高(8月4日达6999万千瓦),频繁引发日前出力预测偏差与实时现货价格异动。尤其是在午间光伏大发时段,日前价格屡次归零,而晚高峰负荷“接棒”后火电边际成本陡升,日内价差急剧扩大。全月新能源出力波动与负荷“双峰”形态深度共振,市场分时价差显著走阔,大幅增加了市场主体偏差管控与滚动撮合操作的难度。
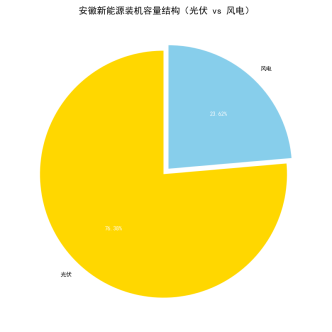
图5:新能源出力占比
(二)日均负荷趋势分析
根据2026年8月安徽负荷数据,全月负荷运行呈现“高位开局、震荡回落、中下旬再度拉升”的走势特征。月初负荷维持相对高位运行,前8日负荷区间集中在48,000~68,000兆瓦,其中3日13:00录得阶段高点67,882兆瓦,4日再度冲高至68,951兆瓦,形成月内首轮负荷高峰,此后负荷震荡回落,10日起重心明显下移,11日01:00降至43,757.5兆瓦,为全月低位区间。
中下旬负荷呈现先稳后急升走势,17-23日日间峰值维持在50,000~58,000兆瓦之间,24日起再度走强,26日13:00攀升至65,488.5兆瓦,27日13:00达65,350.75兆瓦,形成月内第二轮负荷高峰,月末快速回落,31日最低降至39,321兆瓦。
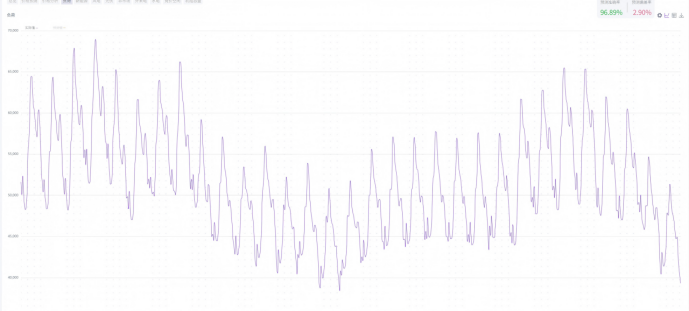
图6:日均负荷变化
四、价差分析
(一)滚撮-日前价差分析
从8月日前与滚撮市场分时平均价格走势看,电价延续现货市场昼夜分化特征,日内价格维持高位波动,7:00光伏出力抬升带动价格下行,午间10:00-15:00形成全日价格底部,16:00后光伏衰减、供需收紧,电价快速反弹上行。全月分时维度全部呈现正向价差,无反向分时出现,昼夜切换的8:00、17:00为价差脉冲突出的关键窗口,分时最大价差出现在8:00,达到164.83元/兆瓦时,其余时段分时正向价差分布在28.89?123.94元/兆瓦时区间,午间光伏大发时段价差维持74.61?114.01元/兆瓦时较高正向水平,凌晨及夜间保持中等正向价差,滚撮相对日前具备全时段成本优化空间。
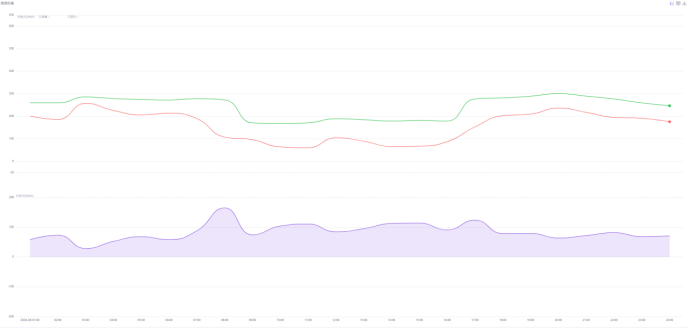
图7:滚撮-日前月分时数据对比
从8月分日维度价格表现来看,月度价差呈现清晰三阶段运行特征。月初,8月1日?8月8日市场博弈激烈,正反向价差交替发生,全月最大反向价差?105.69元/兆瓦时出现在8月4日,多日出现显著负价差,该阶段滚撮存在明显低于日前的交易风险;自8月9日起市场格局扭转,价差由负转正,市场负荷不足,火电中长期高持仓“砸盘”意向明显,月中8月9日?8月24日全面进入宽幅正向价差区间,价差中枢持续抬升,日内峰值最高达到258.43元/兆瓦时,形成持续性的成本优化窗口;月末8.25?8.31负荷上升,行情再度震荡,零星再现反向价差,最后两天回归大幅正价差8月31日价差冲高至全月峰值317.44元/兆瓦时。整体来看,8月滚撮?日前价差表现为月初多空博弈、月中持续性大幅度正价差、月末震荡月末冲高的格局,月中至月末整体操作空间充足,但月初反向价差风险突出,需要防范月初阶段带来的收益回撤。
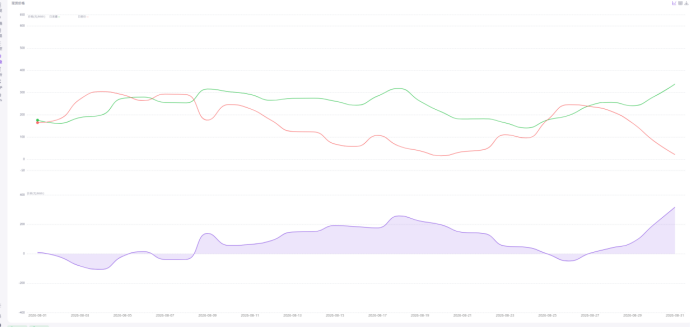
图8:滚撮-日前月分日数据对比
(二)日前-实时价差分析
8月分时电价延续“早晚高价、午间光伏低价”的现货基础轮廓,价格拐点跟随新能源出力与负荷变化,受持续性高光照与低负荷影响,8月日前?实时价差较7月发生结构性变化。
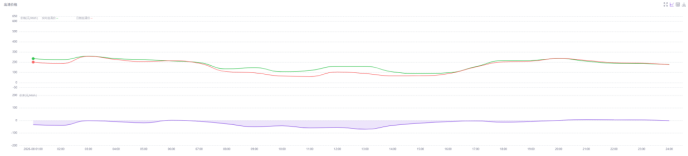
图9:日前-实时价差数据对比
从全月分时均价维度分析,凌晨1:00?5:00普遍为负向价差,实时溢价常态化,价差区间?1.20~?38.51元/兆瓦时;6:00价差小幅转正,7:00?16:00光伏大发全段维持负价差,本月分时最大负向极值?69.51元/兆瓦时出现在13:00;17:00?19:00价差小幅负向且快速收敛;20:00?24:00由负翻正,但也仅有0.42?7.67元/兆瓦时小幅正向价差区间。对比7月行情,8月午间时段日前频繁低价甚至0价,实时溢价成为常态,几乎无午间正向价差,晚间19:00之后价差结构发生改变,后半夜转为小幅正向区间。
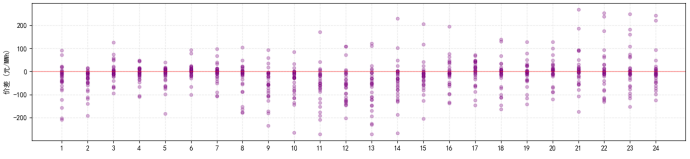
图10:各时段每日价差(日前-实时)散点分布
综合来看,8月日前?实时价差核心特征为午间全时段实时溢价,交易风控应重点聚焦午间新能源出力扰动带来的实时冲高风险,凌晨早间侧重负价差防范,后半夜风险水平有所收敛。



客服热线:400-800-8888
公司邮箱:market@osum-cn.com 公司地址:上海市徐汇区虹漕路1号楼2层© 2025 上海零合能源科技有限公司 版权所有 | 沪ICP备12345678号-1