 当前位置:首页 - 技术分享
2026年8月江苏电力市场分析报告
摘要
2026 年 8 月江苏平均负荷 12.36 万 MW,与 7 月基本持平。日前均价 336.20 元 / MWh(环比 + 0.85%),实时均价 335.16 元 / MWh(环比 - 1.32%),滚撮加权均价 339.09 元 / MWh,较日前高 2.88 元,滚撮-日前溢价区间由 7 月的晚高峰转移至午间。受迎峰度夏结束影响,9 月集中竞价成交 67.82 亿 kWh(环比 - 32.7%),均价 344.51 元 / MWh(环比 - 4.98%),量价同步回落,整体价格走势符合基本供需关系。
一、市场概况
(一)8-9月集中竞价对比
9 月集中竞价成交电量67.82 亿 kWh,环比 8 月下降32.7%;加权均价344.51 元 / MWh,环比 8 月下降18.05 元 / MWh(?4.98%),量价同步回落。代理购电成交7.96 亿 kWh(?82.1%),是成交量大幅收缩的主要拉动因素。
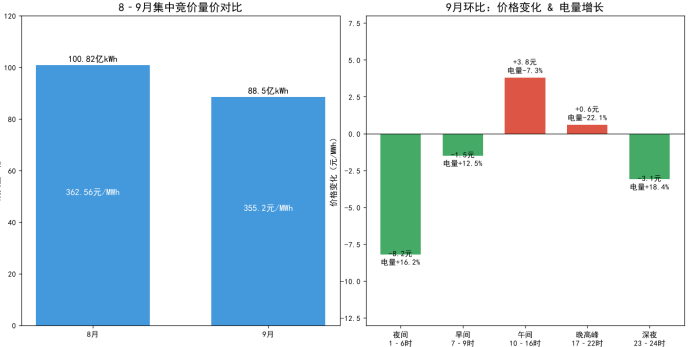
分时段看,夜间1-6时降价最多(-10.9元/MWh),午间10-16时为唯一涨价时段(+5.2元/MWh);晚高峰17-22时价格基本持平(+1.2元),但电量大幅增长44.9%,保供需求显著提升。电源结构方面,火电成交96.35亿kWh(+28.5%),核电4.21亿kWh(+26%),风电0.16亿kWh(-59%)。
二、7月市场基准与环比分析
(一)价格曲线变化
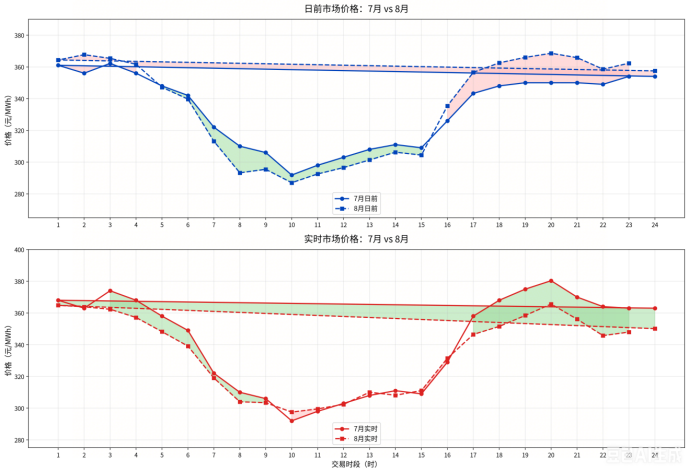
日前价格曲线整体呈 "夜间略升、午间略降、晚高峰抬升" 特征:夜间 1-3 时小幅上行 3-6 元 / MWh(8 月 2 时 367.7 元为夜间高点),午间 10-15 时较 7 月下降 4-7 元 / MWh(10 时 287.0 元为全天最低),晚高峰 17-22 时明显抬升 10-19 元 / MWh(20 时 368.6 元,较 7 月 350 元升 18.6 元)。该变化与光伏出力环比增加 14.1% 直接相关 —— 8月份光照条件相对7月份较好,气温较7月份偏高,推动晚高峰价格上行。
(二)负荷与供给变化
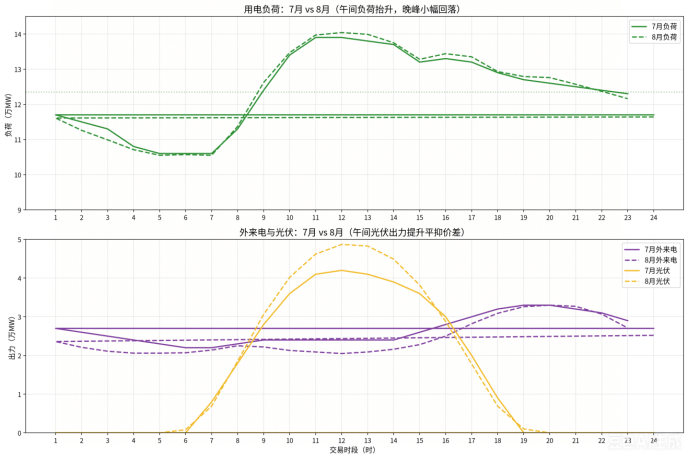
8 月负荷环比基本持平(+0.6%,+0.07 万 MW),最高负荷 15.98 万 MW(环比 - 0.6%,-0.10 万 MW),迎峰度夏压力边际缓和。供给侧呈 "一增一减":光伏 + 0.19 万 MW(+14.1%)、外来电 - 0.14 万 MW(-5.4%),风电出力基本持平。光伏增量主要集中在午间 10-16 时(平均 4.22 万 MW,12 时峰值 4.87 万 MW),深度压低谷段日前价格,是午间价差由正转负(-4.6 元)的核心原因。外来电虽月均略降,但晚高峰 17-22 时仍维持 3.14 万 MW(较午间 2.18 万 MW 增加约 1 万 MW),与光伏出力形成完美错峰,有效弥补光伏归零后的供电缺口。与 7 月晚高峰负荷增量大于外来电 + 风电增量合计、供需缺口 1.3 万 MW 不同,8 月晚高峰负荷 12.80 万 MW 较 7 月基本持平,外来电维持 3.1 万 MW 以上,供需缺口收窄,晚高峰价差由 + 15.1 元回落至 + 6.2 元。
三、日前现货市场分析
(一)用电负荷
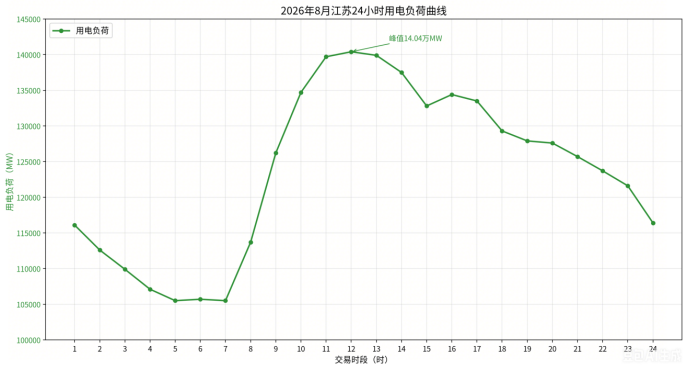
8 月全省平均用电负荷12.36 万 MW,最高15.98 万 MW,最低9.01 万 MW。负荷曲线呈 "午间高峰、夜间低谷" 特征:10-15 时平均负荷 13.3-14.0 万 MW,为全天最高(12 时达 14.04 万 MW);17-22 时 12.4-13.4 万 MW;23 时至次日 6 时降至 10.6-11.6 万 MW。与 7 月相比,平均负荷基本持平(+0.6%),最高负荷略有回落(-0.6%),夜间基础负荷下降更为明显,迎峰度夏压力边际缓和。
(二)日前价格曲线
8 月日前价格区间 201.15-534.52 元 / MWh,均价 336.20 元 / MWh。受光伏出力影响,价格曲线呈"U"型分布:
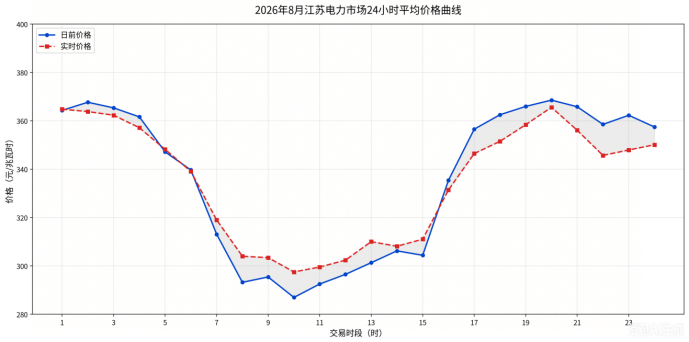
夜间高价区(1-7 时、23-24 时):均价 340-368 元 / MWh,2 时最高 367.69 元 / MWh,光伏零出力,边际供电成本较高;
午间深谷区(8-16 时):10 时最低 286.98 元 / MWh,11-15 时维持 292-306 元 / MWh,光伏大发深度压低出清价格;
晚高峰回升区(17-22 时):17 时快速抬升至 356.55 元 / MWh,18-22 时稳定在 359-369 元 / MWh 区间。
(三)新能源与外来电
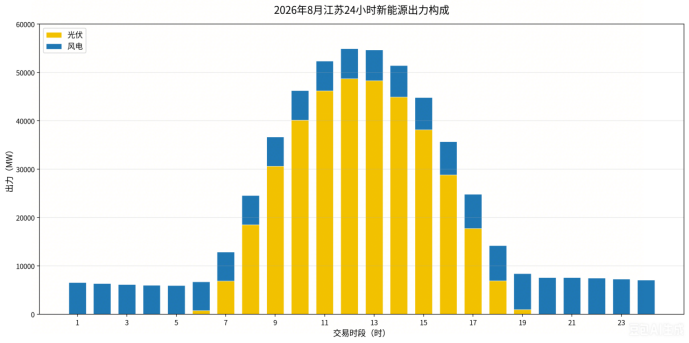
8 月光伏平均出力 1.57 万 MW,12-13 时峰值平均 4.85 万 MW,10-16 时平均 3.90 万 MW;风电平均 0.66 万 MW,全天波动较小。外来电平均 2.45 万 MW,19-21 时达峰值 3.28 万 MW,较午间增加约 0.83 万 MW,有效弥补晚高峰供电缺口。
四、日前-实时价差分析
8月实时均价较日前低 1.04 元 / MWh,价差中位数为 - 1.26 元 / MWh,均值与中位数方向背离,说明少数极端正价差拉高了均值,但多数时段实时价格已低于日前,整体实时供需较日前预期偏宽松,价差水平较 7 月(+6.27 元)大幅收敛。
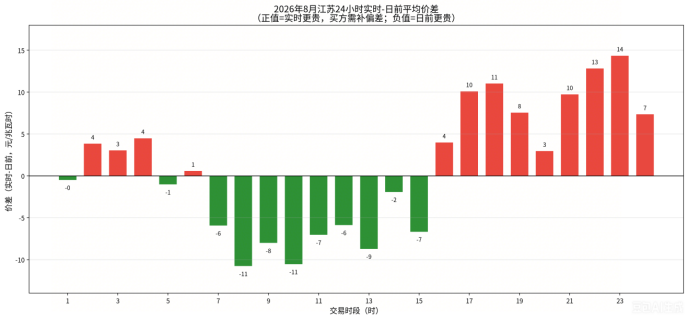
分时段看:午间 8-15 时价差全部为负,8 时 - 10.77 元、10 时 - 10.54 元为全天最深,午间光伏实际出力持续高于日前预测,实时供给充裕;晚高峰 17-23 时价差转正,23 时 + 14.36 元为全天最高,22 时 + 12.83 元次之,晚高峰实时仍存在小幅溢价但幅度远低于 7 月;凌晨 1-6 时价差在 - 1 至 + 5 元之间,受风电日内波动影响。极端价差方面,实时最大正价差186.77元/MWh,最大负价差-117.90元/MWh。
五、月内运行规律与异常分析
前述分时段分析基于全月24小时平均,本节进一步从日度维度剖析月内趋势、工作日/周末差异及极端价格事件,挖掘时序规律。
(一)日度趋势与上中下旬特征
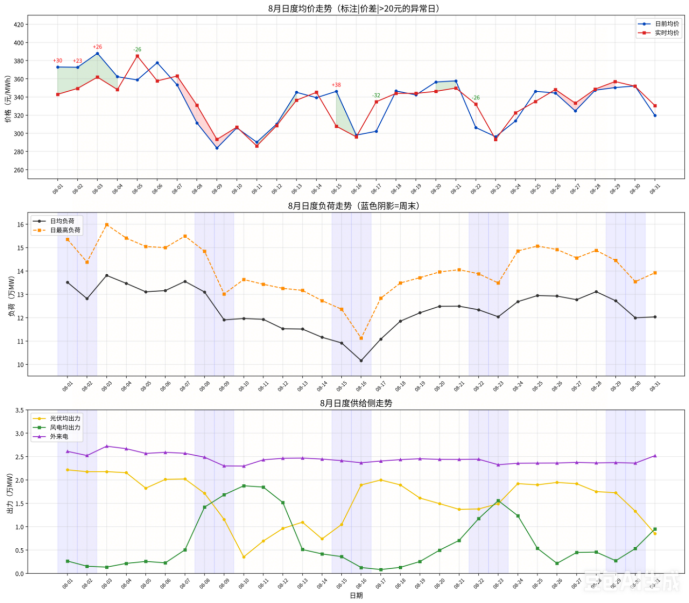
8 月市场运行呈 "上旬量价齐高、中旬供需宽松、下旬光伏大发" 三阶段特征:
上旬(1-10日):上旬持续高温,负荷全月最高,推动价格中枢上行;8 月 1 日、2 日、3 日连续出现较大正价差(30.0、23.3、26.2 元),为全月价差主要贡献期。
中旬(11-20日):负荷回落至 11.48 万 MW(全月最低),中旬负荷明显回落,但光伏出力未同步提升,价格中枢下移。8 月 15 日出现全月最大正价差日(+38.41 元),4 时日前价异常冲高至 534.52 元。
下旬(21-31日):平均负荷回升至 12.55 万 MW,下旬风电出力提升至 0.73 万 MW,实时供给充裕,实时价格反超日前。
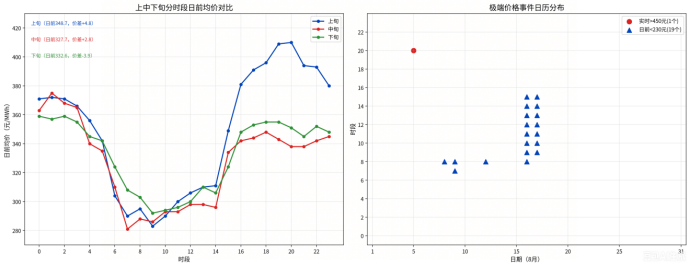
极端价格事件呈聚集分布:实时 > 450 元 / MWh 仅 1 个时段(8 月 5 日 20 时,526.42 元),未出现 7 月中旬连续多日集中尖峰;日前 < 230 元 / MWh 共 19 个时段,集中在 8 月 16 日(8 个)、17 日(7 个)周末午间,8 月 16 日光伏峰值达 5.83 万 MW,当日午间多个时段日前价下探至 210 元附近。
(二)工作日与周末差异
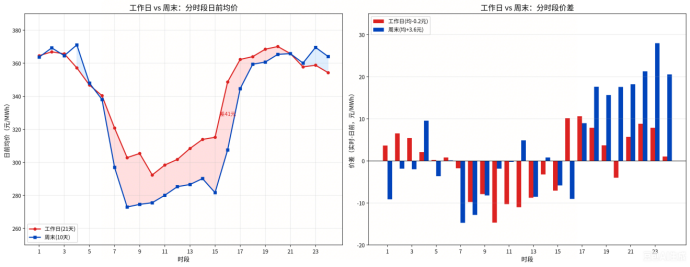
工作日(21 天)日前均价 339.63 元 / MWh,周末(10 天)日前均价 329.00 元 / MWh,相差 10.63 元 / MWh,较 7 月的 29.6 元大幅收窄。价格差异集中在午间 8-16 时:16 时工作日比周末高 41.2 元、15 时高 33.5 元、9 时高 30.8 元,周末工业负荷下降叠加光伏大发,深度压低谷段价格。
价差方面,工作日价差 - 0.16 元 / MWh(实时基本等于日前),周末价差 + 3.56 元 / MWh(实时略高于日前)。与 7 月周末价差受极端尖峰拉动不同,8 月周末价差为正主要由凌晨风电波动驱动,午间因光伏大发价差仍为负。
(三)8 月 5 日实时尖峰与 8 月 15 日日前异常剖析
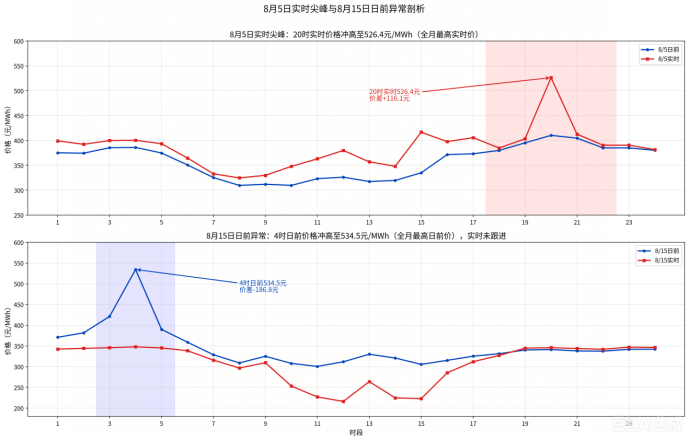
8 月 5 日 20 时为本月唯一实时 > 450 元 / MWh 的尖峰时段,实时价 526.42 元 / MWh,日前仅 410.32 元,负价差 - 117.90 元。触发因素为晚高峰实时供需偏紧,实际用电大幅超日前预测。
8 月 15 日为本月价差最大日(日均 + 38.41 元),但尖峰出现在凌晨 4 时而非晚高峰:日前价异常冲高至 534.52 元(全月最高),实时仅 347.75 元,价差 + 186.77 元。该日全天日前均价 346.19 元,实时均价仅 307.78 元,日前预测大幅高估了全天价格,属于日前申报偏差而非实时供需紧张。当日负荷仅 10.92 万 MW(全月偏低),风电 0.36 万 MW(较 14 日 0.42 万 MW 仅小幅下降),不具备 7 月 14 日 "高温高负荷 + 风电骤降" 的极端条件。
六、多市场价格对比
8 月三类交易品种价格水平:8 月集中竞价均价 362.56 元 / MWh,滚动撮合成交加权均价 339.09 元 / MWh,日前现货均价 336.20 元 / MWh(744 时段简单平均)。集中竞价较日前溢价 26.36 元 / MWh,体现迎峰度夏背景下中长期保供确定性溢价;滚撮较日前均价高 2.88 元 / MWh(口径 A),较 7 月的 7.2 元明显收窄,反映 8 月现货价格预期趋于平稳。
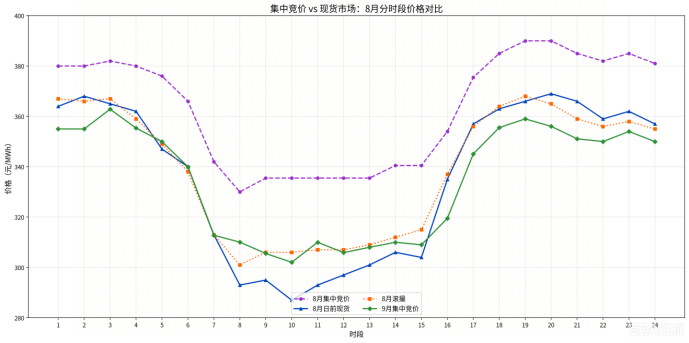
从曲线形态看,集中竞价价格曲线最为平缓,日前现货分小时均价曲线峰谷差最大(287-369 元,差 82 元),对光伏出力变化反应最充分;滚撮曲线介于两者之间,分小时均价峰谷差约 60 元(306-367 元),较日前收窄约 22 元,价格信号更平滑。
七、8月市场总结
8月份从价格上看,江苏整体呈现日前、实时价格同步下降,峰谷分化延续;从价差结构上看,日前-实时价差有所收敛,午间价格变为负值;从极端事件来看,8 月 15 日 4 时由于日前预测偏差导致全月最高日前价 534.52 元;从滚撮市场上看,午间存在溢价,但晚高峰受预期下降影响出现反转。整体上看,8月份与7月份从价格上、日前-实时价差上均变化不大,符合迎峰度夏整体预期。



客服热线:400-800-8888
公司邮箱:market@osum-cn.com 公司地址:上海市徐汇区虹漕路1号楼2层© 2025 上海零合能源科技有限公司 版权所有 | 沪ICP备12345678号-1