 当前位置:首页 - 技术分享
2026年8月新疆电力市场分析月报
一、8月新疆电力中长期交易总体情况
(一)交易概况
根据披露的8月新疆电力中长期交易总体情况来看,2026年8月,全月中长期市场累计成交电量895.7万兆瓦时,较7月增加39.1万兆瓦时,环比增长4.6%;综合均价145.5元/兆瓦时,较7月上涨14.5元/兆瓦时,环比上升11.1%。
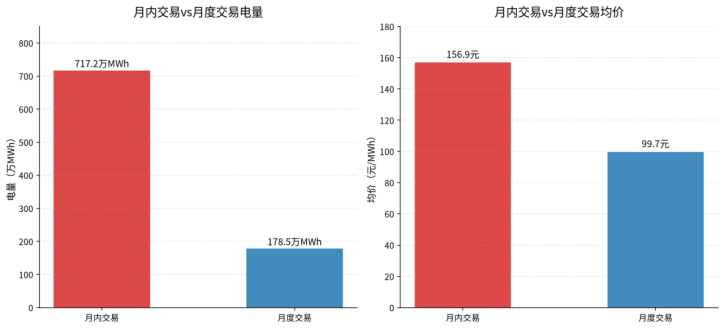
从交易结构看,月内交易(含月度双边直接交易、集中直接交易、绿电交易等)成交电量717.2万兆瓦时,占全月成交量的80.1%;月度交易(含旬滚动交易、日合同交易)成交电量178.5万兆瓦时,占19.9%。
(二)各类电源交易情况
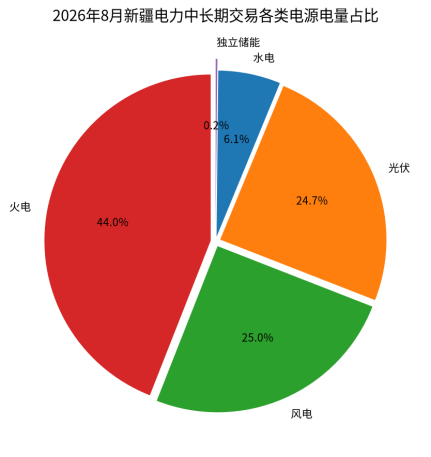
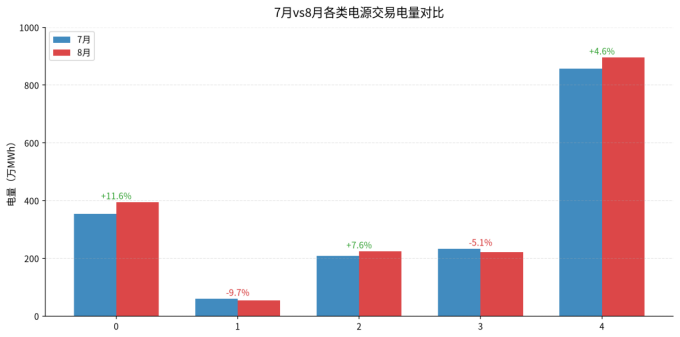
从电源结构看,火电仍是中长期交易的主力,成交电量394.4万兆瓦时,占全月成交量的44.0%,较7月环比增长11.6%。风电成交224.2万兆瓦时,占25.0%,较7月环比增长7.6%,均价168.6元/兆瓦时,较7月环比上升29.3%,是各类电源中均价涨幅最大的。光伏成交221.3万兆瓦时,较7月环比下降5.1%,占24.7%,均价80.9元/兆瓦时,较7月环比上升12.4%,价格全面上涨主要由于8月份双边、集中交易在7月份中旬完成,主要受6月份现货较高影响情绪较大。
水电成交54.2万兆瓦时,占6.1%,较7月环比下降9.7%,均价137.8元/兆瓦时,较7月环比下降8.8%。独立储能成交1.5万兆瓦时,占比仅0.2%。
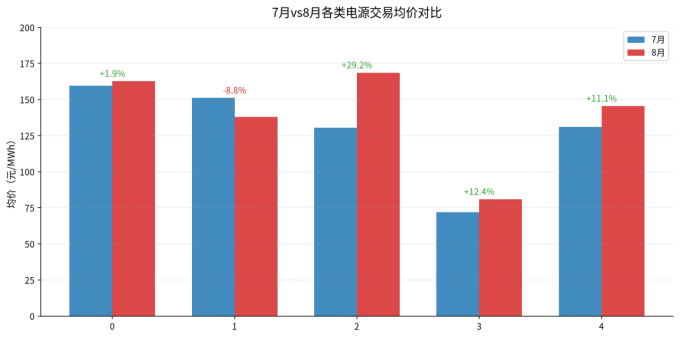
从均价对比可以看出,8月各类电源均价普遍上涨,其中风电涨幅最大(+29.3%),主要因为8月风电资源偏差、现货市场晚高峰电价飙升。火电和光伏均价分别上涨1.9%和12.4%,水电均价下降8.8%。综合均价上涨11.1%,反映了8月电力市场整体情绪较高的基本面。
二、8月电价整体走势
均价与分时特征
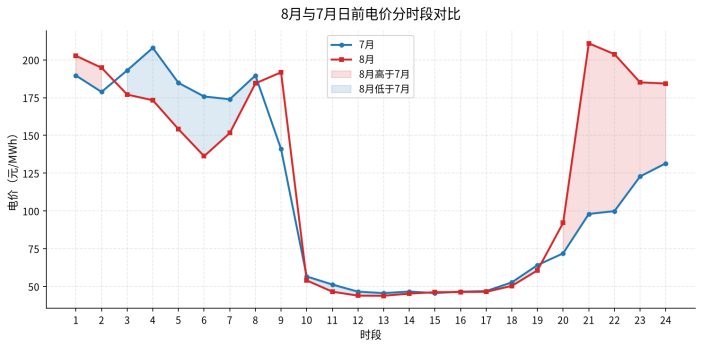
8月日前平均电价121.9元/兆瓦时,较7月上升9.9%。但这个"上升"并不是全时段均匀的,而是高度集中在晚高峰:
晚高峰(21—24时段)平均电价从7月的113.1元/兆瓦时飙升到196.1元/兆瓦时,涨幅73.4%,是8月电价上升的绝对主力。其中第21时段电价从98.0元涨到211.0元,涨幅115.2%;第22时段从99.9元涨到203.8元,涨幅104.0%。
凌晨(1—8时段)平均电价反而从7月的186.7元/兆瓦时降到171.8元/兆瓦时,下降8.0%。其中第6时段降幅最大,从175.8元降到136.3元,下降22.5%。
午间(10—17时段)稳定在46.6元/兆瓦时,与7月的48.3元基本持平,光伏大发时段电力供给充裕,价格始终被压在40—55元的低位区间。
高价日度分布:集中在月初和月末的小风天
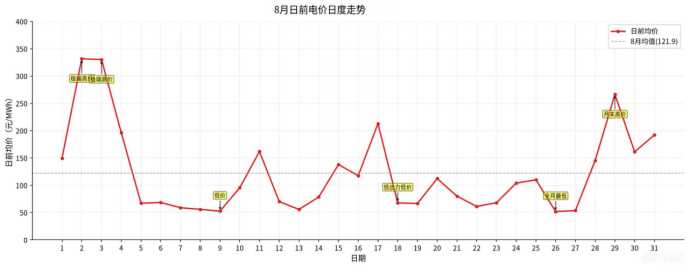
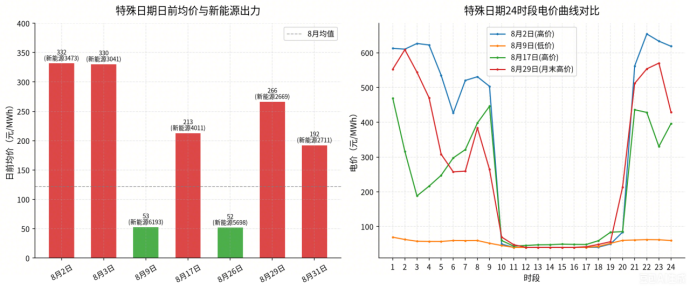
从日均价来看,最高的五天分别是8月2日(331.7元)、8月3日(330.2元)、8月29日(266.3元)、8月17日(212.9元)、8月4日(196.2元),全部是新能源出力偏低的小风天或中风天;最低的五天分别是8月26日(51.7元)、8月9日(52.5元)、8月27日(53.6元)、8月13日(55.7元)、8月8日(55.9元),全部是大风天。
从日度走势看,8月电价波动剧烈,日均价最高的8月2日达到331.7元。高价日集中在月初(8月2日—4日)和月末(8月29日—31日),月中则以低价日为主。
高价持续时长
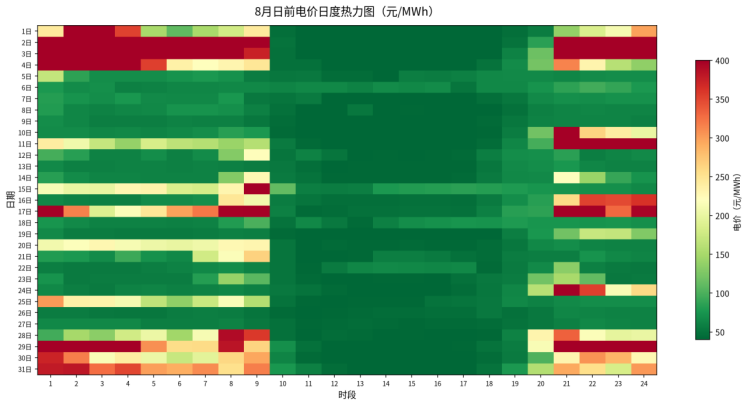
高价持续时长方面,8月中等高价时段明显增多、极端高价时段略减:电价超过200元/兆瓦时的时段从7月的88个(占11.8%)增加到8月的146个(占19.6%),增加了58个时段;超过300元/兆瓦时的时段从63个(占8.5%)增加到79个(占10.6%);但超过500元的极端高价时段从39个(占5.2%)略降到32个(占4.3%)。
这说明8月的高价不是"更极端",而是"更频繁"——电价在200—400元区间的时段大幅增加,500元以上的极端高价反而略少。对市场主体而言,高价风险从"偶发的极端事件"变成了"高频的中等事件"。
三、影响电价的核心因素分析
8月电价为什么涨?涨在了哪里?这一章从新能源、负荷、水电、外送、火电开机五个维度逐一拆解,看每个因素对电价的影响方向和幅度。
(一)新能源出力:减少两成,是电价上升的主因
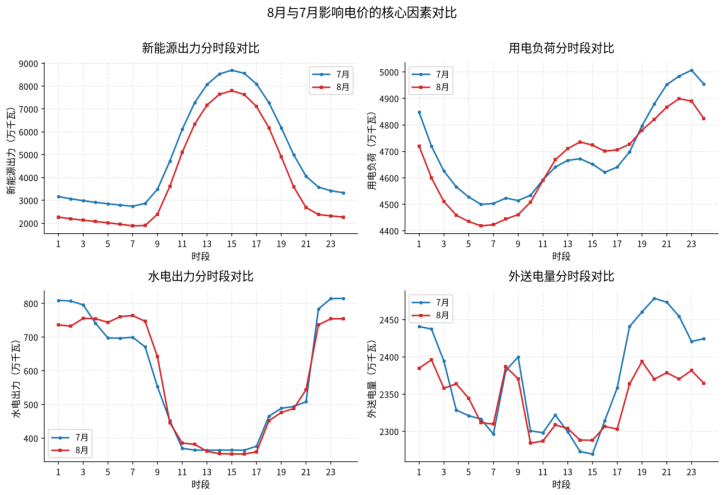
新能源是8月电价变化的第一驱动因素。8月新能源日均出力3981万千瓦,较7月减少20.2%。24个时段出力全部环比下降,降幅在10.3%—33.7%之间。
分时段看,凌晨风电时段(1—9时段)降幅最为突出,普遍在28%—34%。其中第8时段降幅最大,从2867万千瓦降到1900万千瓦,下降33.7%。午间光伏大发时段(10—17时段)降幅相对温和,在10.3%—23.3%之间,但绝对出力仍处高位。晚高峰时段(21—24时段)降幅28.1%—33.7%,光伏退坡后风电补给不足。
(二)用电负荷:整体平稳
8 月负荷整体与 7 月基本持平。日前负荷日均 4651 万千瓦,较 7 月的 4693 万千瓦仅少 42 万千瓦,相差 0.9%。最大负荷 5184 万千瓦(8 月 5 日第 23 时段),与 7 月的 5196 万千瓦基本相当。
分时段看,各时段负荷有升有降:午间 12—18 时段负荷环比增长 0.6%—1.7%,制冷负荷仍在;晚高峰 22—23 时段负荷环比下降 1.7%,夜间基础负荷下降 1.8%—2.6%。也就是说,8 月晚高峰电价飙升并不是因为负荷增加了,而是因为供给减少的幅度远远超过了负荷减少的幅度。
(三)水电出力:总量持平,晚高峰支撑减弱
水电日均出力 576 万千瓦,与 7 月基本持平,对电价的整体影响很小。但水电的时段间变化需要关注:晚高峰 22—24 时段水电出力从 7 月的 804 万千瓦降到 736 万千瓦,减少了 68 万千瓦,降幅 8.5%。在晚高峰供需缺口已经扩大的背景下,水电高峰能力的下降进一步加剧了供给紧张。
月内来水分布不均,上旬水电日均 598 万千瓦,中旬 570 万千瓦,下旬 563 万千瓦,从上旬到下旬逐旬减少。
(四)跨省外送:稳定执行,晚高峰略有缩减
8月累计外送约174.3亿千瓦时,日均5.62亿千瓦时,较7月减少1.2%,整体变化不大。外送电量在各时段维持在2280—2400万千瓦之间,午间光伏大发时段外送2280—2310万千瓦,与7月基本持平,继续消纳新疆午间富余的新能源电力。晚高峰 20—24 时段外送 2360—2380 万千瓦,较 7 月减少约 3%—4%,缩减幅度有限。
(五)因素综合:供需缺口决定电价
综合来看,8 月电价上升几乎完全由新能源减少驱动,负荷、水电、外送的变化幅度很小,对整体结果影响有限。
用晚高峰供需缺口(负荷 - 新能源 - 水电 + 外送)来看,7 月晚高峰供需缺口为 3090 万千瓦,8 月扩大到 4133 万千瓦,增加了 1043 万千瓦,增幅 33.8%。缺口扩大的来源中,新能源减少贡献 1184 万千瓦,占 113%;负荷减少抵消 104 万千瓦,水电减少贡献 33 万千瓦,外送减少抵消 70 万千瓦,三者合计仅抵消 13%。也就是说,晚高峰供需缺口的扩大几乎全部来自新能源出力的下降。
当缺口超过 3500 万千瓦后,电价开始加速上升;当缺口超过 4000 万千瓦时,电价普遍突破 200 元 / 兆瓦时。8 月晚高峰平均缺口 4133 万千瓦,恰好落在了电价加速上升的区间。这也解释了为什么晚高峰电价涨幅(73.4%)远远超过了新能源出力降幅(20.2%)—— 考虑火电采取阶梯式报价,供需缺口突破阈值后,电价会出现非线性的跳升。
(六)火电机组开机情况:启停爬坡规律影响电价形态
除了新能源、负荷、水电、外送这些因素,火电机组的开机情况也是影响电价的重要变量。8 月新疆共披露 85 台火电机组状态,总装机容量 28020 万千瓦,全月日均开机容量 17223 万千瓦,平均开机率 61.5%,日均开机 50.5 台。
火电开机容量与电价的相关系数高达0.864,是所有因素中与电价相关性最高的。但这种高相关性并不意味着"火电开机多导致电价高"——恰恰相反,火电开机多的时候,电价往往没有预期那么高。这可能与调度习惯有关:火电厂日前申报价格受到一定限制,因此当大量火电开机时,供给充裕叠加报价受限,电价反而被压住了。
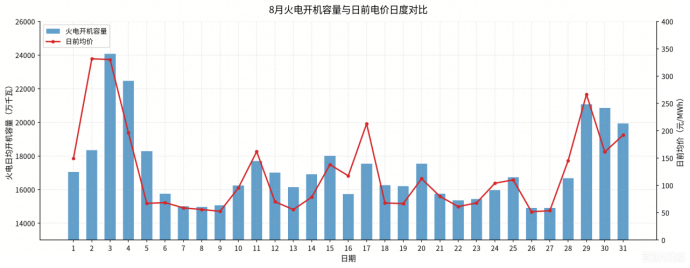
从日度数据看,高价日的火电开机容量明显高于低价日:8月3日(均价330.2元)日均开机容量24085万千瓦,开机70台,是全月最高;8月26日(均价51.7元)日均开机容量仅14905万千瓦,开机44台,是全月最低。
四、特殊日期深度分析
8月31天中,有几天的电价走势特别极端,值得单独拎出来分析原因。这些日期大致可以分为三类:月初连续极端高价日、月末连续高价日。
(一)8 月 2 日 —4 日:月初连续高价
8 月 2 日 —4 日是全月高价最集中的时间段,三天合计 32 个时段电价超过 300 元,占全月高价时段的 40%。
8 月 2 日均价 331.7 元,全月最高。凌晨 1—8 时段均价 560.6 元,晚高峰 21—24 时段均价 617 元,最高 654 元出现在第 22 时段。新能源日均 3473 万千瓦,夜间仅 1227 万千瓦(全月均值 2030 万千瓦)。火电开机 18351 万千瓦,开机 54 台。
8 月 3 日均价 330.2 元,与 2 日基本持平。新能源日均降到 3041 万千瓦,夜间仅 767 万千瓦。火电开机飙升到 24085 万千瓦,开机 70 台,全月最高 —— 大量火电机组紧急开机弥补新能源缺口。
8 月 4 日均价 196.2 元,较前两天下降但仍高于全月均值。新能源日均 3023 万千瓦,夜间 755 万千瓦。火电开机 22459 万千瓦,开机 64 台。这一天价差 - 35.1 元(实时远高于日前),说明实时阶段风电比预期更差。
这三天高价的核心原因是连续夜间新能源出力极低(755—1227 万千瓦,仅为全月均值的 37%—60%),凌晨和晚高峰供需缺口大幅扩大。
(二)8 月 29 日 —31 日:月末连续高价
8 月 29 日 —31 日是全月另一个高价集中期,三天合计 20 个时段电价超过 300 元,占全月高价时段的 25%。
8 月 29 日均价 266.3 元,月末最高。新能源日均仅 2669 万千瓦,夜间 473 万千瓦 —— 全月夜间新能源最低值,仅为全月均值的 23%。凌晨均价 423.1 元,晚高峰 516.2 元。火电开机 21073 万千瓦,开机 59 台。
8 月 30 日均价 161.1 元,新能源日均 2757 万千瓦,夜间 514 万千瓦。火电开机 20852 万千瓦,开机 60 台。
8 月 31 日均价 192.2 元,新能源日均 2711 万千瓦,夜间 614 万千瓦。火电开机 19943 万千瓦,开机 56 台。这一天价差 + 92.7 元,全月最大。
月末三天高价的原因与月初类似:夜间新能源极低(473—614 万千瓦,仅为全月均值的 23%—30%)。不同之处在于月末负荷和水电均已开始下降,但风电资源差仍是推高电价的主因。
(三)思考:8月18日为什么新能源低但电价也低?
8月18日是一个值得深入思考的反例。这一天夜间新能源仅1378万千瓦,属于小风天水平(全月均值2030万千瓦),与8月15日(1393万)、8月17日(1588万)相当,但日前均价仅67.7元,远低于15日的138.0元和17日的212.9元。晚高峰均价仅73.1元,而17日晚高峰高达397.6元,相差5倍以上。
从24时段数据看,18日全时段电价都很低,最高仅99.1元(时段9),晚高峰21—24时段稳定在70—75元。这一天负荷很高,时段21—22达到4971—4985万千瓦,是全月最高水平,但电价仍然很低。
18 日之后(19 日 —28 日),电价整体低于月初水平。这 10 天均价约 82 元,晚高峰均价约 120 元。即使是 8 月 20 日、25 日这样的小风天(夜间新能源 1102 万、998 万),均价也仅 112.2 元、110.0 元,没有出现月初那种 500 元以上的高价,主要由于火电调整报价习惯。
五、日前-实时价差分析
(一)分时段价差
将8月744个时段划分为五个区间,统计价差(日前价-实时价)的分布情况。价差为正表示日前价格高于实时,价差为负表示实时价格高于日前。
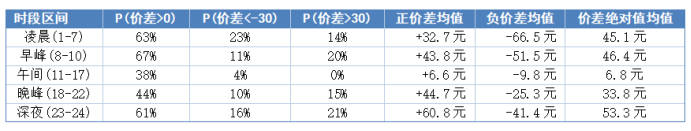
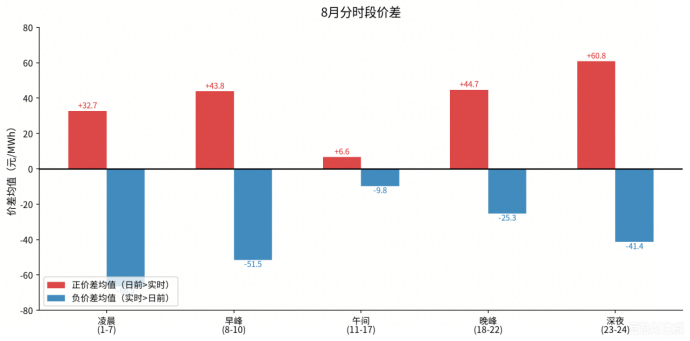
从中可以看出三个规律:
第一,午间价差极小。午间11—17时段价差均值仅6.8元,价差超过30元的时段为0,日前与实时价格高度接近。在此时段选择在哪个市场成交对收益影响很小,申报重点应放在电量与实际出力的匹配度上,避免偏差考核。
第二,凌晨负价差风险突出。凌晨1—7时段有23%的概率价差跌破-30元,负价差均值深达-66.5元。例如8月23日早峰实时价格飙至517.9元,而日前仅56—141元。这通常是新能源实际出力低于日前预测、实时阶段供电偏紧导致的。
第三,深夜正价差最厚。深夜23—24时段正价差均值高达+60.8元,21%的时段价差超过30元,日前价格持续高于实时。在这个时段优先报高更为有利。
(二)价差的微观驱动:新能源预测偏差
价差的本质是日前预测与实际出力之间的偏差。8月数据显示,新能源实际出力与日前预测的相对大小,直接决定了价差方向。
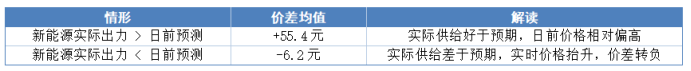
分时段交叉验证进一步确认了这一规律。当新能源实际出力高于日前预测时,各时段价差为正的概率显著提升:
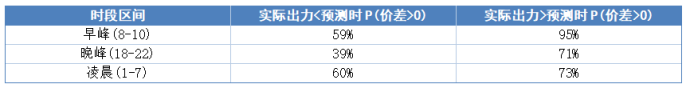
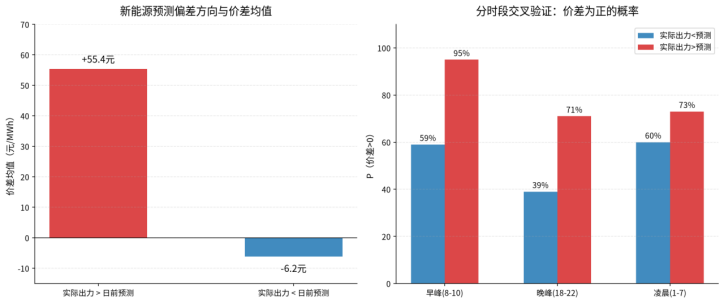
其中早峰时段最典型:当新能源实际出力高于日前预测时,早峰价差为正的概率高达95%。这意味着,如果预测早峰新能源实际出力将高于日前预测,那么日前报高、超报部分在实时市场回售,获利概率极高。
(三)日前申报策略建议
策略框架:时段规则 + 新能源偏差信号
基于8月数据对不同申报策略进行回测(假设恒定1MW出力,单位:元/兆瓦时):
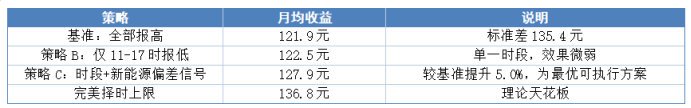
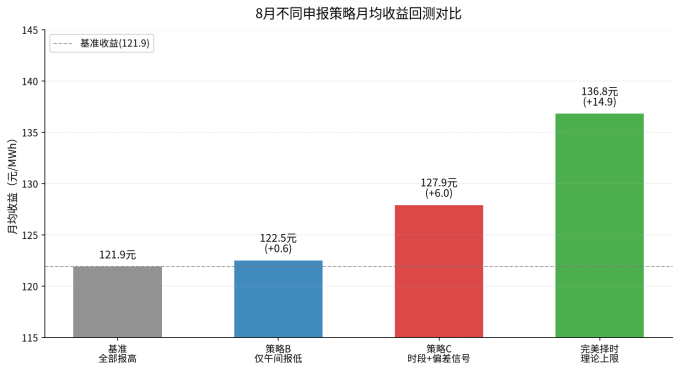
策略C的具体规则如下:
午间11—17时:价差套利空间很小,按量申报、接受市场价格即可。重点是控制申报电量与实际出力的匹配度,避免偏差考核。
早峰、晚峰、凌晨:如果新能源预测显示实际出力将高于日前预测10%以上,说明实时价格将低于日前,应尽量报高(该信号下早峰价差为正概率达95%);如果预测实际出力将低于日前预测10%以上,说明实时供给将偏紧,应报低、保留电量到实时市场。
小结
8 月电价的涨幅集中在晚高峰,凌晨和午间变化不大。高价日集中在月初和月末的小风天,风电资源是决定价格高低的关键变量。
日前 - 实时价差主要由新能源预测偏差驱动,早峰时段的信号最为典型。结合时段规则和新能源偏差信号优化申报策略,可以获得稳定的超额收益。
展望 9 月,需持续关注风电资源变化、晚高峰供需缺口以及调度火电启停规律。



客服热线:400-800-8888
公司邮箱:market@osum-cn.com 公司地址:上海市徐汇区虹漕路1号楼2层© 2025 上海零合能源科技有限公司 版权所有 | 沪ICP备12345678号-1